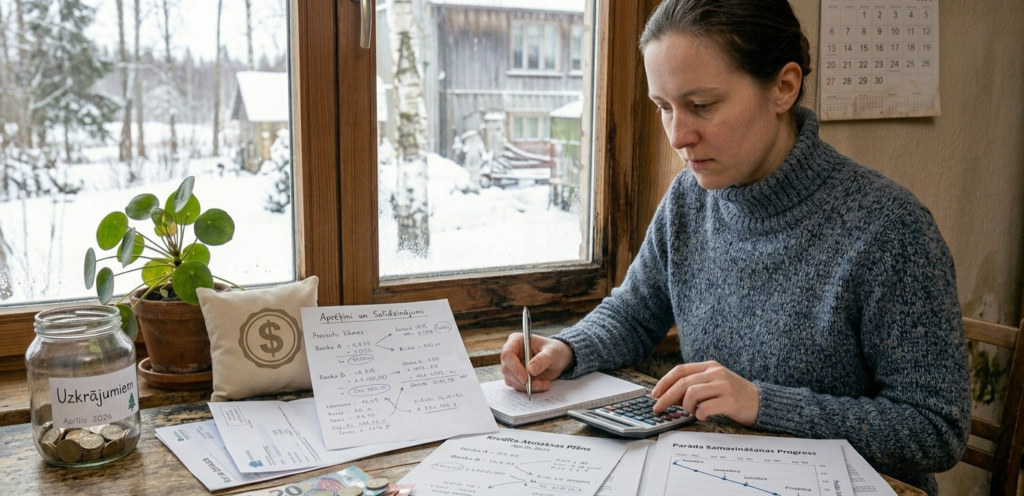
Kredīts var būt noderīgs instruments, taču ilgtermiņā tas nozīmē arī papildu izmaksas. Jo ilgāk maksā, jo vairāk samaksā procentos. Tāpēc daudzi cilvēki agrāk vai vēlāk sāk domāt — kā šo procesu paātrināt? Labā ziņa ir tāda, ka kredītu bieži var atmaksāt ātrāk, nekā sākotnēji plānots, ja pieiet tam apdomīgi.
Kas tas ir un kā tas darbojas
Kredīta atmaksa parasti notiek pa daļām — katru mēnesi tu maksā noteiktu summu, kas sastāv no:
- pamatsummas (tas, ko aizņēmies)
- procentiem (maksa par aizņemšanos)
Sākumā lielāka daļa maksājuma bieži aiziet procentos, bet ar laiku vairāk tiek segta pamatsumma.
Ja tu maksā vairāk nekā noteikts līgumā, notiek svarīga lieta — samazinās pamatsumma. Tas nozīmē:
- mazāki procenti nākotnē
- īsāks atmaksas periods
Tātad galvenais princips ir vienkāršs — jo ātrāk samazini pamatsummu, jo mazāk pārmaksā.
Kāpēc tas ir svarīgi finanšu pratībā
Ātrāka kredīta atmaksa ir viens no efektīvākajiem veidiem, kā uzlabot savu finanšu situāciju.
Pirmkārt, tu ietaupi naudu. Procenti tiek aprēķināti no atlikušās summas, tāpēc mazāks atlikums nozīmē mazākus kopējos izdevumus.
Otrkārt, tu iegūsti lielāku brīvību. Kad kredīts ir nomaksāts:
- samazinās ikmēneša slogs
- palielinās brīvie līdzekļi
- kļūst vieglāk krāt vai investēt
Treškārt, tas samazina risku. Ja ienākumi pēkšņi samazinās, mazāks vai neesošs kredīts nozīmē mazākas problēmas.
Ceturtkārt, tas uzlabo finanšu disciplīnu. Mērķtiecīga kredīta atmaksa palīdz veidot labus ieradumus.
Biežākās kļūdas
1. Maksāt tikai minimumu
Daudzi maksā tikai noteikto summu, pat ja varētu atļauties vairāk. Tas pagarina kredīta termiņu un palielina procentus.
2. Neizmanto papildu ienākumus
Prēmijas, nodokļu atmaksa vai citi papildu ienākumi bieži tiek iztērēti, nevis novirzīti kredīta samazināšanai.
3. Nezin līguma nosacījumus
Daži pat nezina, vai viņu kredītam ir iespējama pirmstermiņa atmaksa vai vai par to ir papildu maksa.
4. Prioritāšu sajaukšana
Cilvēki bieži vien turpina tērēt nebūtiskām lietām, kamēr kredīts vēl nav nomaksāts.
5. Vairāku kredītu ignorēšana
Ja ir vairāki kredīti, tie netiek strukturēti, un maksājumi tiek veikti haotiski.
Praktiski padomi
1. Maksā vairāk nekā minimums
Pat neliels papildu maksājums katru mēnesi var būtiski samazināt kopējo termiņu un procentus.
2. Novirzi papildu ienākumus kredītam
Prēmijas, dāvanas vai citi neparedzēti ienākumi var palīdzēt ātrāk samazināt parādu.
3. Pārbaudi pirmstermiņa atmaksas iespējas
Daudzi kredīti ļauj atmaksāt ātrāk bez soda maksām — izmanto šo iespēju.
4. Samazini liekos izdevumus
Pārskati savu budžetu un atrodi vietas, kur vari ietaupīt, lai vairāk novirzītu kredītam.
5. Fokusējies uz vienu kredītu
Ja ir vairāki kredīti, koncentrējies uz vienu (piemēram, ar augstāko procentu likmi), kamēr pārējos maksā minimāli.
6. Izveido plānu
Nosaki konkrētu mērķi — piemēram, atmaksāt kredītu par gadu ātrāk — un seko progresam.
Secinājums
Ātrāka kredīta atmaksa nozīmē mazākus procentus, lielāku finanšu brīvību un mazāku stresu. Lai to panāktu, nav nepieciešami radikāli soļi — pietiek ar apzinātu pieeju un nelielām izmaiņām ikdienā. Jo ātrāk samazini parādu, jo ātrāk vari koncentrēties uz saviem finanšu mērķiem.