Par pensiju daudzi sāk domāt tikai tad, kad tā jau ir tuvu. Taču realitātē pensija nav kaut kas, kas “vienkārši notiek” — tā lielā mērā ir atkarīga no tā, ko tu dari šodien. Valsts sistēma nodrošina pamatu, bet vai ar to pietiks ērtai dzīvei? Tieši tāpēc arvien svarīgāk kļūst pašam uzņemties atbildību par savu nākotni.
Kas tas ir un kā tas darbojas
Pensijas plānošana nozīmē apzinātu rīcību, lai nodrošinātu sev ienākumus laikā, kad vairs nestrādāsi.
Latvijā pensiju sistēma sastāv no vairākiem līmeņiem:
- valsts pensija (1. līmenis)
- uzkrājumu pensija (2. līmenis)
- brīvprātīgie uzkrājumi (3. līmenis)
Pirmie divi līmeņi lielākoties darbojas automātiski — daļa no algas tiek novirzīta pensijai. Taču šie uzkrājumi ir atkarīgi no:
- taviem ienākumiem
- darba stāža
- ekonomiskās situācijas
Tas nozīmē, ka nākotnes pensija var būt mazāka, nekā tu sagaidi.
Tieši šeit parādās personīgā plānošana:
- tu vari veidot papildu uzkrājumus
- investēt
- veidot savus ienākumu avotus
Jo agrāk sāk, jo mazāk nepieciešams atlikt katru mēnesi.
Kāpēc tas ir svarīgi finanšu pratībā
Pensijas plānošana ir viens no svarīgākajiem ilgtermiņa finanšu lēmumiem.
Pirmkārt, tā nodrošina stabilitāti. Bez papildu uzkrājumiem pastāv risks, ka ienākumi vecumdienās būs ievērojami zemāki nekā darba laikā.
Otrkārt, tā dod neatkarību. Ja tev ir savi uzkrājumi:
- tu neesi pilnībā atkarīgs no valsts
- vari izvēlēties, kā dzīvot
- vari saglabāt savu dzīves kvalitāti
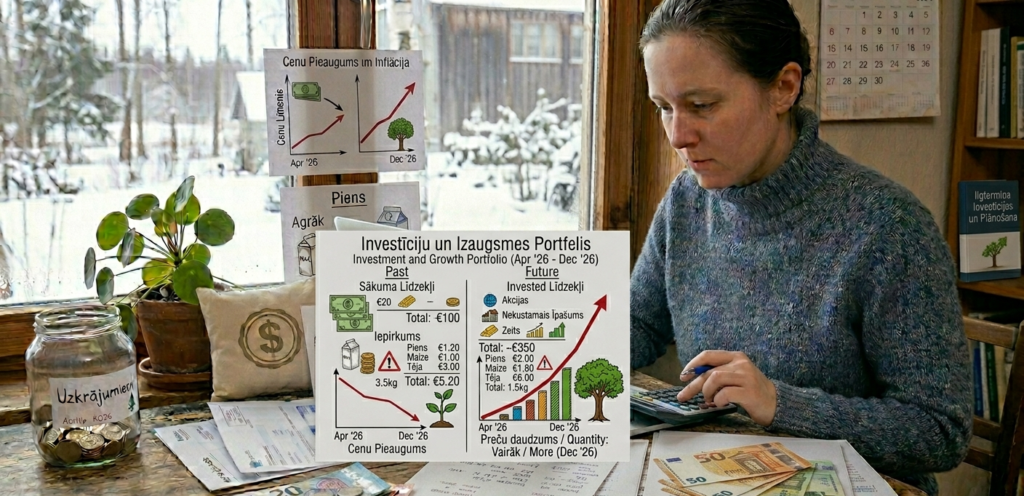
Treškārt, tā samazina riskus. Dzīve kļūst dārgāka (inflācija), un bez plāna naudas var nepietikt.
Ceturtkārt, tā palīdz izvairīties no finansiāla sloga citiem. Plānojot pensiju, tu rūpējies ne tikai par sevi, bet arī par saviem tuviniekiem.
Pensijas plānošana būtībā ir ilgtermiņa drošības jautājums.
Biežākās kļūdas
1. Domāšana “vēl ir laiks”
Cilvēki bieži atliek šo jautājumu, bet laiks ir viens no svarīgākajiem faktoriem.
2. Paļaušanās tikai uz valsti
Daudzi uzskata, ka ar valsts pensiju pietiks, neizvērtējot reālos skaitļus.
3. Uzkrājumu neveidošana
Bez regulāras krāšanas pensijas kapitāls neveidojas.
4. Inflācijas ignorēšana
Naudas vērtība laika gaitā samazinās, un tas ietekmē arī nākotnes ienākumus.
5. Neskaidrs mērķis
Bez konkrēta plāna ir grūti saprast, cik daudz nepieciešams uzkrāt.
Praktiski padomi
1. Sāc pēc iespējas agrāk
Pat nelielas summas, kas ieguldītas ilgtermiņā, var dot ievērojamu rezultātu.
2. Izmanto 3. pensiju līmeni
Tas ir viens no vienkāršākajiem veidiem, kā veidot papildu uzkrājumus.
3. Investē ilgtermiņā
Investīcijas var palīdzēt palielināt uzkrājumu vērtību un kompensēt inflāciju.
4. Nosaki mērķi
Aprēķini, cik daudz tev varētu būt nepieciešams pensijā, un virzies uz šo mērķi.
5. Regulāri pārskati savu situāciju
Laika gaitā ienākumi un izdevumi mainās — attiecīgi jāpielāgo arī plāns.
6. Veido vairākus ienākumu avotus
Papildu ienākumi (piemēram, investīcijas vai īpašums) var būt būtisks atbalsts nākotnē.
Secinājums
Pensijas plānošana nav tikai par nākotni — tā ir par drošību un izvēles brīvību. Jo agrāk tu sāc, jo vieglāk ir izveidot stabilu pamatu. Paļauties tikai uz valsts sistēmu var nebūt pietiekami, tāpēc svarīgi ir rīkoties pašam. Pat nelieli soļi šodien var būtiski ietekmēt tavu dzīvi nākotnē.